定年退職後、役所手続きはどんな順番で進める?|シングル60ガイド

主に50代シングル会社員の定年前後の“気になる不安”に寄り添い、
年金・暮らし・働き方・終活まで制度に基づき解説しています。
実務経験と資格に基づく、わかりやすい情報発信を心がけています。
シングルの定年前後は、ひとりだからこそ迷いやすいもの。
「シングル60ガイド」は、定年前後によくある疑問について、
100の質問と回答で整理したQ&Aシリーズです。
「正解を決める」のではなく、 「自分で判断するための考え方」を大切に、
FPとうかの視点でわかりやすくまとめています。
退職したら、何から手をつければいいのか不安なんだよね。
分かるよ。書類も多いし、役所もあちこちにあるからね。
手続きの順番ってあるの?
あるよ。まずは“健康保険と年金”。生活の土台から整えていこう。
定年退職後の役所手続きは、「順番」を知っておくと安心
前回ご案内しましたように、
定年退職後は、段階を追っていくつもの変化が起きます。
- 会社の社会保険が終了する
- 給与が止まる
- 住民税や保険料の支払い方法が変わる
やる事が多いので不安は膨らみやすくなります。
ですが、すべてを一度に完璧にこなす必要はありません。
役所手続きの「優先順位」を知っているだけで、気持ちは落ち着きます。
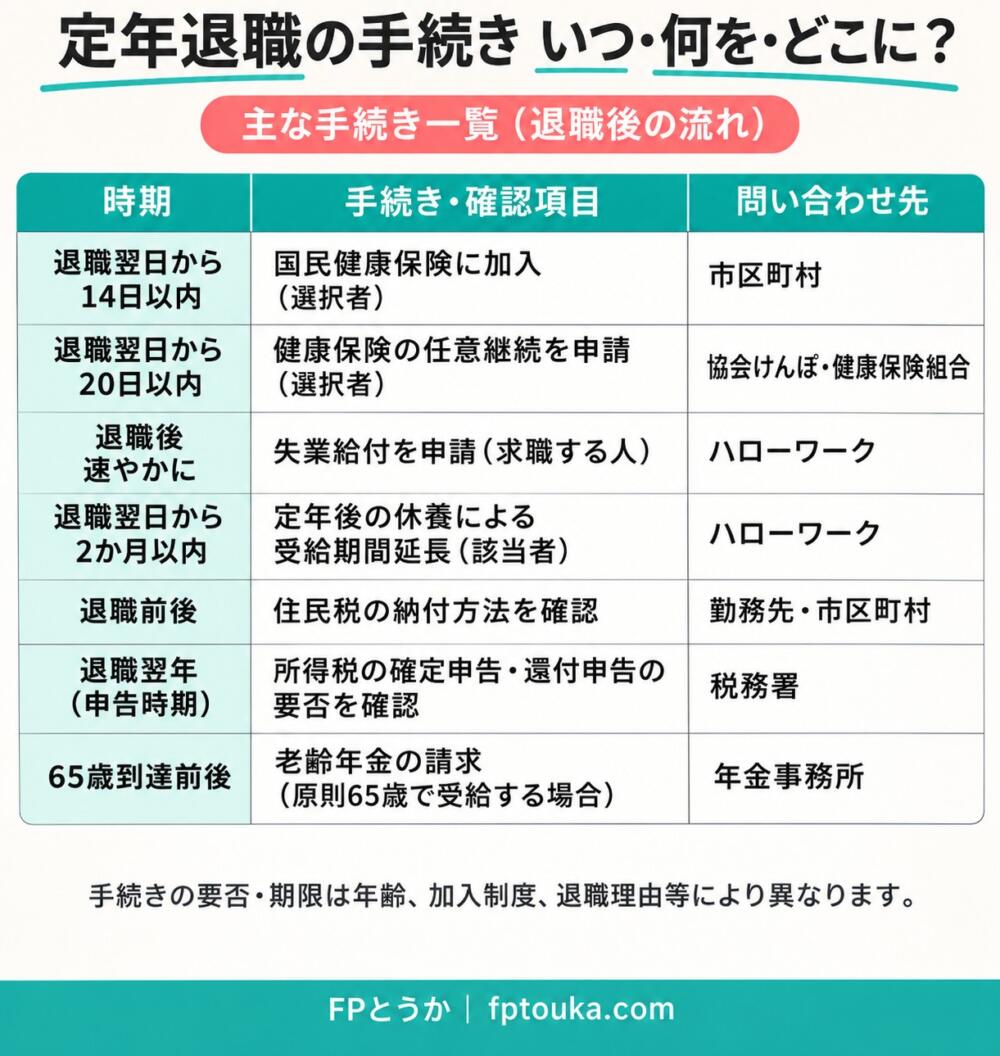
※すべての手続きが必要とは限りません。上記リストの順に待たず、自分に必要な手続きを期限に合わせて進めてください。
定年退職後、最初は「健康保険」
定年退職すると、会社の健康保険は原則として資格喪失になります。
その後の選択肢は主に3つです。
- 任意継続
- 国民健康保険へ加入
- 家族の扶養に入る(該当する場合)
シングルの場合は、任意継続か国民健康保険のどちらかになるケースが多いでしょう。
ここで大切なのは、
- 保険料の目安
- 手続き期限
を確認することです。
急な体調不良やケガが無いとも限りません。
健康保険は空白期間を作らないよう、最優先で進めます。
任意継続は「20日以内」
国民健康保険は「14日以内」 です。
とにかく退職日の翌週には書類を提出する!
くらいの勢いで準備してください。
次は「年金の手続き」
定年退職後の年金手続きは、年齢によって内容が変わります。
- 60歳未満か
- 60歳以上65歳未満か
- すでに受給年齢か
60歳未満は国民年金に加入
特に60歳未満は、国民年金保険料の納付義務があります。
他社に転職して厚生年金に加入の場合はご自身での手続きは無いです。
会社員から自営業を始める場合や完全リタイアになる場合は、
国民年金への切り替え手続きが必要になります。
60歳‐65歳未満は、任意加入や繰上げ受給を確認
60歳を過ぎた場合、基本的に国民年金の加入は不要ですが、人によって任意加入をして増やすことも可能です。
継続雇用や転職した会社で厚生年金が適用されていれば、原則として最長70歳まで加入できます。
また、60歳以降で早めに老齢年金を受け取る場合は、年金事務所に相談し、受給手続きを取ります。
65歳を超えて年金受給を開始する場合は、受給方法を確認
年金は待っていると自動的に振り込まれる物ではないです。
65歳の約3か月前に年金事務所から「年金請求書」が届きます。
そちらに必要書類を添付し提出すると、2ヶ月に一度年金の振り込みがされます。
では、65歳より後に繰下げ支給しようと思っている場合は?
まずは、
「自分が退職したら、年金はいつから、どう貰うのか」
を整理するところから始めましょう。
繰下げ受給は「国民年金」と「厚生年金」の両方を繰り下げるか、それともどちらかのみとするか選択ができます。
受給したい時期になったら、年金請求書と必要書類を提出します。
オンライン申請も可能ですが、間違いが無いよう年金事務所にて貰える額を確認してから書類を提出することをお勧めします。

その後対応する、失業給付と税金関係
失業給付(雇用保険)
失業給付の受給は、以下の順で進めます。
- まずは会社から離職票の受け取り
- 住所地のハローワークで手続き
そのため、退職後は会社からの書類の到着を待ちます。
(会社によりますが2週間から1ヶ月程度かかりそうです。)
書類が到着したら、早めにハローワークに行って「求職の申し込み」をします。
注)失業給付は「働く意思と能力」があり「求職活動をしている」ことが条件です。
60歳以上65歳未満の間に定年等により退職し、しばらく休養する場合は、原則として離職日の翌日から2か月以内に申請することで、受給期間を最長1年間延長できます。
対象になるか、ハローワークに確認しましょう。
税金関係
退職後は、
- 住民税の支払い方法
- 所得税は確定申告が必要かどうか
といった点も確認します。
住民税は前年の所得に基づいて課税されるため、
退職後に収入ゼロでも支払いが続きます。
ここは「忘れていた」となりやすい部分です。
また所得税は、所得などによって確定申告が必要な場合があります。
また、申告義務がなくても、医療費控除の対象になる場合や、年末調整を受けず税金を納め過ぎている場合などは、確定申告によって税金が戻ることがあります。
退職手続きの際に、会社の担当者に、自分の住民税はどう切り替わるのか、確定申告が必要か確認することをお勧めします。
50代シングル会社員向けの視点
シングルの場合、手続きを代わりにしてくれる家族はいません。
会社の担当者も、退職関連の手続きが終わってご本人に書類を送ったら
そこでひと段落です。
あとは各自で手続きが必要です。
だからこそ、
- 必要書類は何か
- 期限はいつか
- どこに行くのか
を一つずつ確認する姿勢が大切です。
【判断のヒント】
- 健康保険の選択肢ごとの保険料を比較しましたか?
- 退職後1か月の資金繰りは見通せていますか?
定年後は現役時代よりも、役所相手の手続きが増えます。
面倒な事務作業ですが、必要な行政サービスや受給を受け、生活の土台を整える重要なステップなので、早めの書類提出を心がけましょう。
よくある誤解と注意点
誤解①:すべて役所が知らせてくれる
定年後は役所関係の手続きが多くなり、本人からの申請で対応してくれるのが基本です。
「知らなかった」で不利益が出ないよう、まずは自分で確認することが大切です。
誤解②:手続きは急がなくても大丈夫
期限がある手続きもあります。
特に健康保険と失業給付は、決められた日程を意識しましょう。
※この記事では制度の細かい例外までは扱いません。
判断の軸をつかむことを目的としています。
まとめ
退職後の手続きは多く見えますが、
- 健康保険
- 年金
- 失業給付
- 税金
この順番で退職前から必要な手続きと期限を確認すると、落ち着いて進められます。
退職後は、健康保険など期限の短いものを優先します。
まずは、一番急ぎの「健康保険をどうするか」から検討してみましょう。
そして年金・雇用保険・税金も、自分に必要な手続きを並行して進めましょう。
👉 次に読むQ&A: q006 年金を繰上げても大丈夫?考え方の整理ポイントは?
この記事を書いた人
FPとうか
1級FP技能士/社会保険労務士試験合格者。
50代シングル会社員向けに、 老後資金・働き方・学び直しなど、
「これからの人生を整えるための情報」を発信しています。
●定年前後に知っておきたい「5つのポイント」はこちら